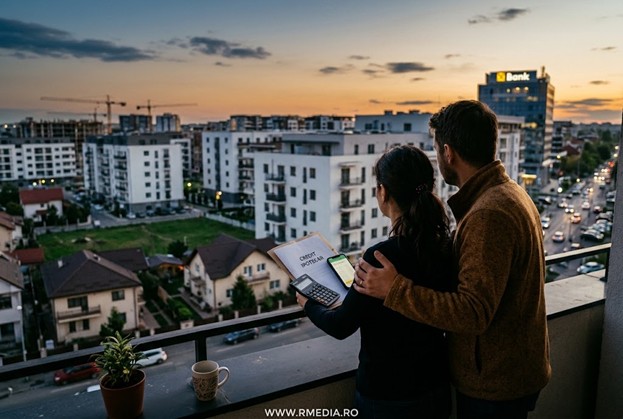
Merită să mai faci credit ipotecar în România, când prețurile apartamentelor sunt ridicate, iar cheltuielile lunare apasă tot mai mult asupra bugetului? Pentru mulți români, cumpărarea unei locuințe rămâne un vis, dar și o decizie care trebuie cântărită cu atenție. O rată lunară poate însemna un pas spre independență, însă poate deveni și o povară dacă veniturile nu țin pasul cu cheltuielile.
Chiria nu este o soluție ideală pentru toată lumea, mai ales pentru cei care își doresc stabilitate și un loc al lor. Pe de altă parte, nici cumpărarea unei case cu bani împrumutați nu garantează liniștea financiară. Înainte de a merge la bancă, merită să privești dincolo de rata afișată în ofertă și să te întrebi cât de confortabil vei trăi după ce începi să plătești creditul.
Merită să mai faci credit ipotecar la prețurile actuale?
Pentru cineva care plătește chirie de mai mulți ani, ideea de a achita o rată pentru propria locuință poate părea firească. Diferența este că un credit ipotecar vine la pachet cu un angajament pe termen lung, uneori de 20 sau 30 de ani.
În plus, prețul locuinței nu este singura cheltuială. Cumpărătorul trebuie să aibă bani pentru avans, taxe notariale, asigurări și, în multe cazuri, renovări sau mobilă. Dacă toate economiile se duc pe achiziție, orice reparație mai serioasă poate da peste cap bugetul familiei.
De aceea, nu este suficient să găsești un apartament care îți place și o bancă dispusă să te împrumute. Contează dacă îți permiți locuința fără să ajungi să numeri fiecare leu până la următorul salariu.
Merită să mai faci credit ipotecar cu dobândă fixă sau variabilă?
Dobânda poate face diferența dintre un credit suportabil și unul care devine greu de dus. O ofertă cu o rată inițială mai mică poate părea tentantă, dar trebuie verificat ce se întâmplă după perioada promoțională și în ce condiții se poate modifica dobânda.
Dobânda fixă oferă predictibilitate pe perioada stabilită în contract. În cazul dobânzii variabile, rata poate crește sau scădea în funcție de indicele de referință și de condițiile împrumutului.
Merită comparat și DAE, adică dobânda anuală efectivă, care ajută la evaluarea costurilor creditului, incluzând dobânda și anumite cheltuieli asociate.
Să presupunem că o familie poate plăti lunar o rată de 2.500 de lei. La prima vedere, suma poate părea acceptabilă. Dar dacă apar cheltuieli medicale, cresc facturile sau unul dintre soți își pierde locul de muncă, aceeași rată poate deveni o problemă. Un calcul realist trebuie să țină cont și de astfel de situații, nu doar de lunile în care totul merge bine.
Merită să mai faci credit ipotecar sau este mai bine să aștepți?
Amânarea cumpărării poate fi o alegere înțeleaptă pentru cei care nu au încă un avans suficient, au venituri nesigure sau plătesc deja alte rate. Câteva luni sau chiar un an de economisire în plus pot ajuta la obținerea unui credit mai ușor de gestionat.
Totuși, nici așteptarea nu garantează un preț mai bun. Piața imobiliară poate evolua diferit de la un oraș la altul, iar prețurile și dobânzile nu urmează întotdeauna direcția pe care o anticipează cumpărătorii.
Înainte de decizie, compară ofertele mai multor bănci și calculează toate cheltuielile lunare, inclusiv întreținerea locuinței. Ideal este să îți rămână bani pentru economii și pentru situații neprevăzute, nu doar pentru plata ratei.
Un credit ipotecar merită atunci când îți aduce stabilitate, nu când te obligă să trăiești permanent cu grija banilor. Nu trebuie să cumperi o locuință doar de teama că mâine va fi mai scumpă. Mai important este să alegi o casă pe care ți-o permiți și după ce entuziasmul cumpărării trece, iar cheltuielile obișnuite își reintră în drepturi.